
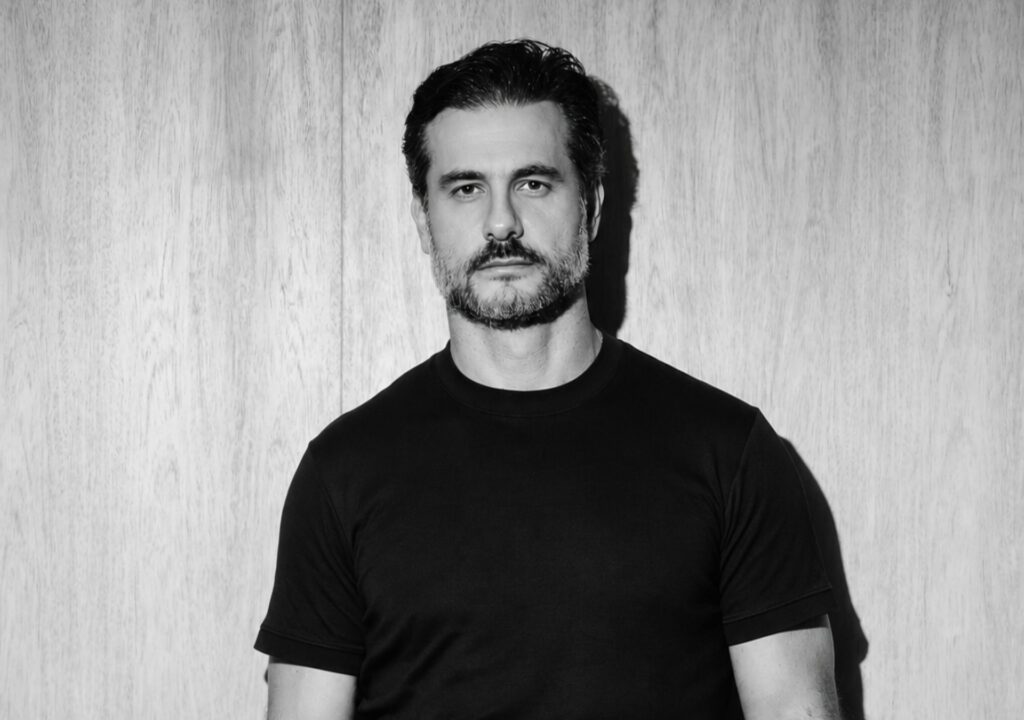
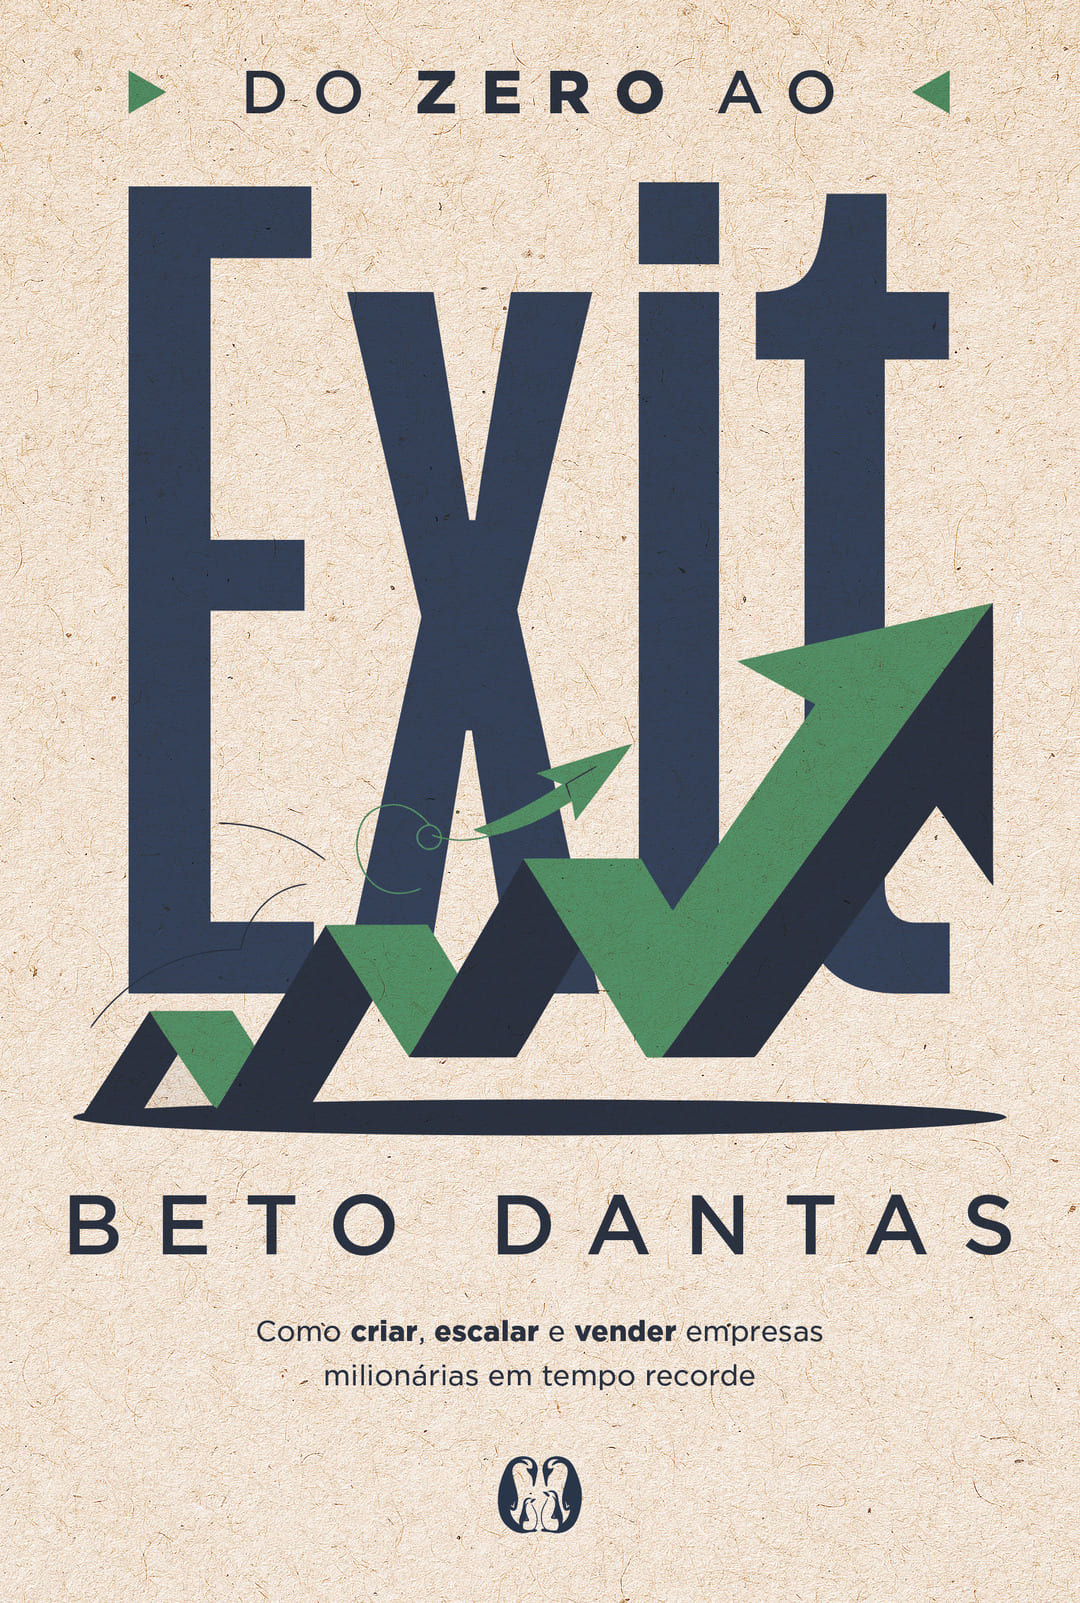
Beto Dantas conhece de perto o momento em que uma empresa deixa de ser apenas um negócio em crescimento e passa a despertar o interesse de compradores. Depois de participar de quatro processos de exit, o empreendedor reuniu parte desses aprendizados no livro “Do Zero ao Exit”, no qual discute decisões que começam muito antes de uma negociação de venda.
Para Dantas, preparar uma empresa para uma possível aquisição envolve profissionalizar a gestão, reduzir a dependência do fundador, testar novas oportunidades com critério e entender como capital, sócios e estratégia podem acelerar o crescimento. A Revista Poder conversou com Beto Dantas sobre os bastidores desse processo, os aprendizados de suas experiências com Amigo Edu e Conta e, o uso do equity e o momento em que o empresário precisa decidir se vender é, de fato, o melhor próximo passo.
Como surgiu a ideia do livro?
A ideia surgiu da vontade de transformar minha experiência como empreendedor em um caminho que outras pessoas pudessem compreender e aplicar. Ao longo da minha trajetória, percebi que muitos empresários sabem trabalhar, vender e fazer a empresa crescer, mas ainda não entendem como transformar esse esforço em valor.
Quis reunir no livro as decisões que ajudam a criar, escalar e preparar uma empresa para uma aquisição. Inclusive aquelas que precisam ser tomadas muito antes de um comprador aparecer. O exit é um momento, mas a construção de valor acontece durante toda a jornada.
O que significa a tese “sua empresa não precisa ser vendida, mas precisa estar pronta para ser comprada”?
Significa construir liberdade de escolha. Uma empresa preparada para ser comprada tem números confiáveis, processos organizados, uma equipe capaz de executar e uma estratégia que permite compreender seu potencial.
Essas características são valiosas mesmo para quem nunca pretende vender. Elas ajudam a empresa a crescer, acessar capital, atrair parceiros e reduzir a dependência do fundador.
Quando surge uma oportunidade de aquisição, o empresário consegue avaliar e negociar em melhores condições. Ele pode escolher vender ou continuar. A preparação amplia suas opções.
Quais foram as principais lições aprendidas nos seus quatro processos de exit, incluindo Amigo Edu e Conta e?
Uma das principais lições é que a preparação precisa começar antes da negociação. Quando o comprador chega, ele examina o que foi construído: os resultados, os contratos, a equipe, os riscos e a capacidade de continuar crescendo.
Outra lição é a importância de compreender o valor estratégico do negócio para quem está comprando. Nas experiências com Amigo Edu e Conta e, essa visão de complementaridade foi muito relevante. Uma empresa pode representar acesso a clientes, tecnologia, distribuição ou uma capacidade que o comprador levaria tempo para desenvolver.
Também aprendi que preço e condições precisam ser avaliados juntos. O valor anunciado não explica sozinho uma transação. É necessário entender como será o pagamento, quais responsabilidades permanecem e qual será o papel do fundador depois da venda.
Como validar uma ideia ou tese de negócio antes de comprometer muitos recursos da empresa?
Eu começo pela compreensão do problema e pela disposição do cliente de pagar por uma solução. Uma ideia pode receber muitos elogios e ainda assim não encontrar demanda.
O caminho é testar com uma oferta inicial, um projeto-piloto ou uma operação pequena, com critérios claros de avaliação. Observar se o cliente compra, se usa, se volta e se o custo de entregar permite sustentar o negócio.
Cada etapa deve produzir evidências para justificar a próxima. Assim, o investimento cresce conforme a tese se comprova, e o empreendedor consegue corrigir o caminho antes de comprometer uma parte relevante dos seus recursos.
De que forma o uso do equity pode ser uma ferramenta estratégica para acelerar o crescimento do negócio?
O equity, que é a participação societária, permite trazer para a empresa pessoas e parceiros que contribuam para aumentar seu valor. Essa contribuição pode vir na forma de capital, conhecimento, capacidade de execução, distribuição ou acesso a mercados.
Para mim, a discussão precisa considerar o que aquela sociedade torna possível. Uma participação menor em uma empresa muito mais valiosa pode representar um patrimônio maior para o fundador.
Mas participação societária exige critério. É preciso definir o que cada parte vai entregar, como os interesses serão alinhados e quais regras vão sustentar a relação. O equity funciona melhor quando existe uma contribuição concreta para a construção do negócio.
Qual é o momento certo para o fundador decidir pela venda e encarar o peso do “sim” na negociação?
O momento certo depende da combinação entre a situação da empresa, a qualidade da proposta e o projeto de vida do fundador.
É preciso avaliar o potencial de crescimento, os recursos necessários para a próxima etapa, os riscos de continuar e o que o comprador pode acrescentar. Também é fundamental entender as condições da transação e a rotina que virá depois dela.
O peso do “sim” está no fato de que o fundador está decidindo sobre algo que consumiu anos de dedicação e faz parte da sua identidade. Por isso, essa escolha exige clareza. Uma boa proposta precisa fazer sentido para o negócio e para a vida de quem o construiu.